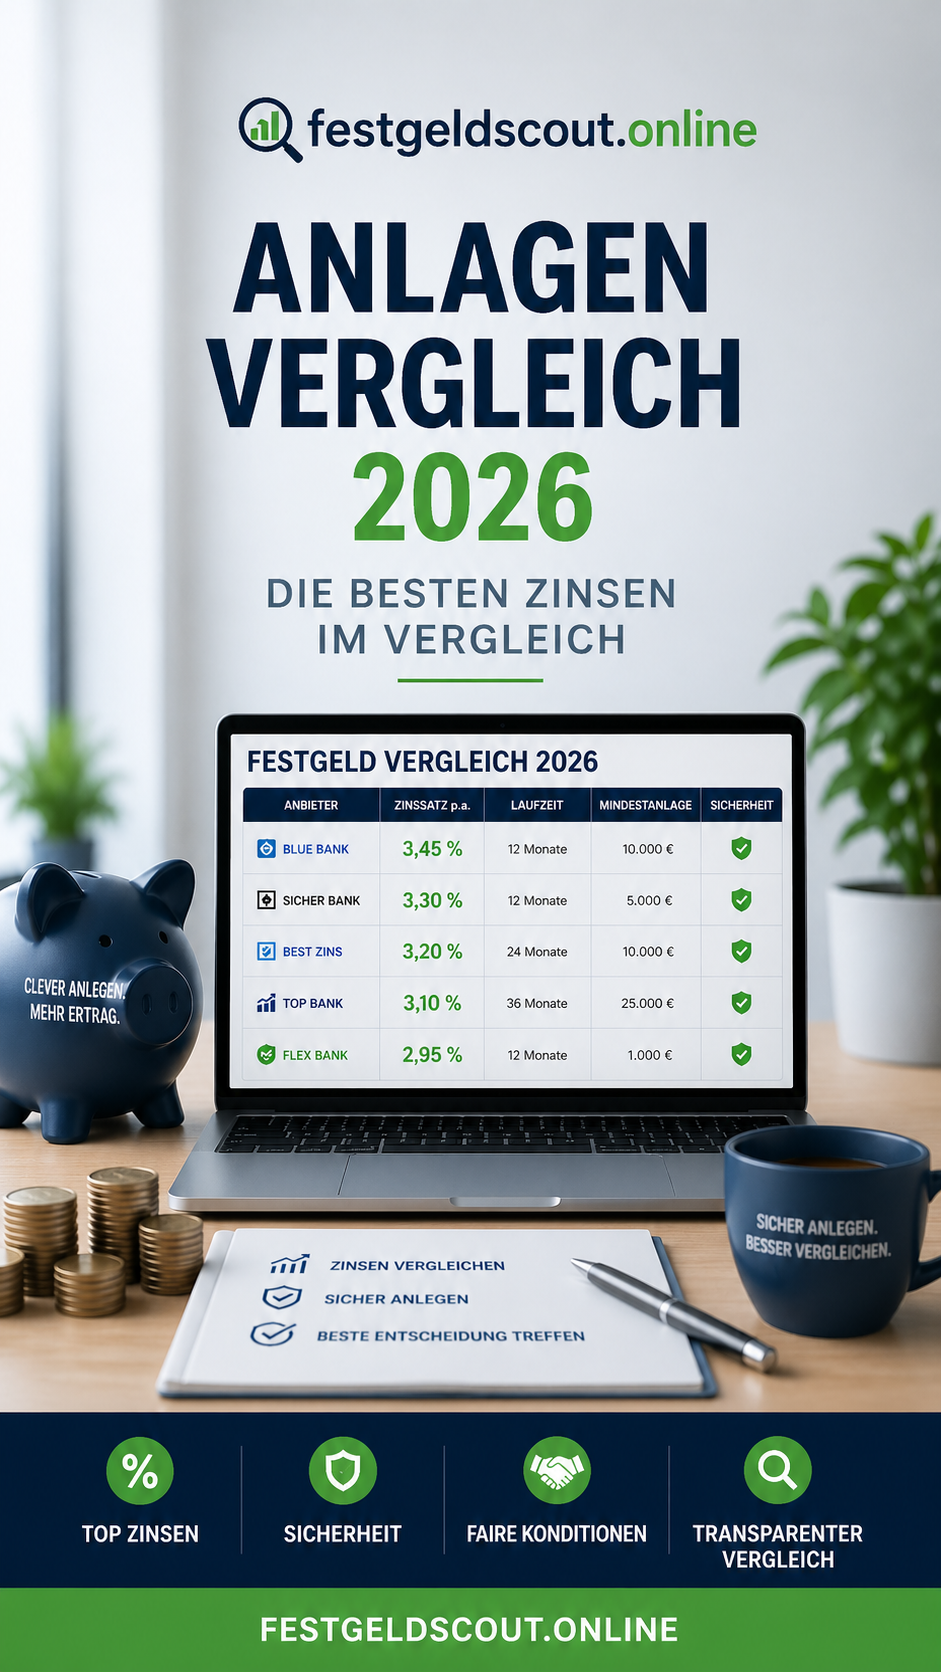
Durch Festgeld sichern Sie sich einen unveränderlichen Zinssatz für einen festgelegten Zeitraum. Im Unterschied zum Tagesgeld sind die Zinsen über die gesamte Laufzeit hinweg konstant. Dies ist ideal für diejenigen, die planbare Erträge und stabile Renditen bevorzugen. Prüfen Sie verschiedene Angebote für Festgeld und entscheiden Sie sich für eine Laufzeit, die Ihren Sparzielen entspricht.
Unser Festgeldscout.online bietet Ihnen einen schnellen und transparenten Überblick über attraktive Angebote verschiedener Banken, damit Sie die passende Geldanlage für Ihre Ziele auswählen können.
Filtern Sie Anlagebeträge, Zinssätze und Laufzeiten und finden Sie in nur wenigen Klicks die Optionen, die für Sie am interessantesten sind.
Nutzen Sie die Informationen zur gesetzlichen Einlagensicherung und gründen Sie Ihre Entscheidung auf einer soliden, gut informierten Grundlage.
Die beste Anlagestrategie
Festgeldscout.online stellt eine unabhängige Vergleichsplattform für Tages- und Festgeld im deutschsprachigen Raum dar. Wir offerieren Ihnen klare und tagesaktuelle Vergleiche. Wir wollen Ihnen die Entscheidung erleichtern, indem wir klare und verständliche Informationen sowie neutrale Analysen liefern, die auf Ihre individuellen Bedürfnisse abgestimmt sind.
Wir sind ein unabhängiges Portal, das ausschließlich im Sinne unserer Nutzer arbeitet und nicht im Auftrag von Banken oder Versicherungen. Indem wir unsere Daten regelmäßig aktualisieren und mit seriösen Partnern kooperieren, sorgen wir dafür, dass Sie jederzeit einen verlässlichen Marktüberblick erhalten. Zinsvergleichen.de bietet Ihnen nicht nur die besten Konditionen, sondern auch nützliche Ratschläge und Leitfäden, die Ihnen dabei helfen, Ihre finanziellen Angelegenheiten bestmöglich zu organisieren.
2026 am beliebtesten auf FestgeldScout.online
|
Zinssatz
|
Laufzeit
|
Bank
|
Land
|
Zinsertrag
|
|---|---|---|---|---|
|
2,57 % p. a. |
1 Jahr |
|
Schweden (AAA) |
1.285,00 € |
|
2,40 % p. a. |
1 Jahr |
|
Deutschland (AAA) |
1.200,00 € |
|
3,45 % p. a. |
1 Jahr |
|
Niederlande A |
1.725,00 € |
|
4,15 % p. a. |
1 Jahr |
|
Spanien A- |
2.075,00 € |
|
3,75 % p. a. |
1 Jahr |
|
Niederlande A |
1.875,00 € |
|
2,60 % p. a. |
1 Jahr |
|
Deutschland AA |
1.300,00 € |
|
2,75 % p. a. |
1 Jahr |
|
Deutschland AA+ |
1.375,00 € |
|
2,65 % p. a. |
1 Jahr |
|
Deutschland A+ |
1.325,00 € |
|
3,90 % p. a. |
1 Jahr |
|
Spanien A |
1.950,00 € |
|
2,15 % p. a. |
1 Jahr |
|
Deutschland A+ |
1.075,00€ |
Sind Sie auf der Suche nach einer sinnvollen Geldanlage?
Wir verstehen internationale Märkte durch unsere globale Präsenz und jahrelange Erfahrung in unterschiedlichen Finanzregionen.
Dank der neuesten Technologien und KI-gestützter Lösungen können wir Ihnen erstklassigen Service und optimale Anlagestrategien anbieten.
Völlige Transparenz und Aufrichtigkeit in sämtlichen geschäftlichen Verbindungen
Fortlaufende Entwicklung innovativer Finanzlösungen
Wir orientieren uns in unserem Handeln an Ihren Bedürfnissen und Zielen.
Mit mehreren Zertifizierungen und strenger Regulierung zu Ihrem Schutz
Diversifikation umfasst mehr als nur das bekannte Sprichwort „Nicht alle Eier in einen Korb legen“. Das Vermögen wird auf verschiedenen Ebenen effektiv gestreut. Es war ratsam, unterschiedliche Anlageklassen zu mischen – etwa Sachwerte wie Immobilien und Photovoltaik mit Finanzanlagen wie ETFs und Anleihen. Es ist ratsam, auch innerhalb jeder Anlageklasse eine weitere Diversifikation vorzunehmen.
Die geschickte Kombination unterschiedlicher Anlageformen ist der Schlüssel zu einer sicheren Geldanlage, nicht die Wahl eines einzelnen „perfekten“ Investments. Eine gut überlegte Strategie bezieht sowohl individuelle Faktoren als auch die besonderen Merkmale der unterschiedlichen Anlagemöglichkeiten mit ein.
Das magische Dreieck ist ein grundlegendes Prinzip der Geldanlage: Es ist unmöglich, die Aspekte Sicherheit, Rendite und Verfügbarkeit gleichzeitig zu maximieren. Höchste Sicherheit bedeutet, dass man bei Rendite oder Liquidität Abstriche machen muss. Um hohe Renditen zu erzielen, muss man entweder ein größeres Risiko auf sich nehmen oder sein Kapital über einen längeren Zeitraum festlegen. Das genannte Spannungsverhältnis ist dafür verantwortlich, dass es nicht die eine ideale Geldanlage gibt – jede Entscheidung für eine Geldanlage stellt einen absichtlichen Kompromiss dar.
Die ernüchternde Antwort gleich zu Beginn: Nein. Selbst die als sicher geltenden Anlageformen wie Staatsanleihen oder Festgeld bergen Risiken, die jedoch anders sind als die am Aktienmarkt.
Der wesentliche Unterschied besteht in der Art und dem Ausmaß der Risiken, die mit unterschiedlichen Anlageformen verbunden sind. Dies offenbart einen blinden Fleck bei vielen Investoren: die Differenzierung zwischen nominalem und realem Risiko. Bei bestimmten Anlagen kann das nominale Risiko eines Verlustes in der Tat sehr gering sein. Das tatsächliche Risiko, das durch Inflation und Kaufkraftverlust entsteht, betrifft nahezu alle Anlageformen. Besonders bei Produkten, die traditionell als „sicher“ gelten – wie dem Sparbuch – wird dieses Risiko oft nicht ausreichend gewürdigt.
Bei einer Inflationsrate von 3 % und einer Anlage mit 1 % verliert man real jährlich 2 %, selbst wenn es sich um angeblich „sichere“ Produkte handelt.
Sie werden sicherlich auch auf neue und interessante Anlagemöglichkeiten stoßen und diese in Ihre Anlagestrategie einbeziehen. Natürlich ist auch der passende Sparplan für Ihre Sparziele Teil Ihres Vermögensaufbaus.
Gesetzliche Einlagensicherung bis zu 100.000 € pro Bank – hohe Liquidität, aber begrenzte Rendite
AAA-Rating – maximale Ausfallsicherheit, planbare Zinseinnahmen über festgelegte Zeiträume
Sachwertanlage, die eine gesetzlich festgelegte Einspeisevergütung (EEG) sowie steuerliche Gestaltungsspielräume bietet
Insbesondere gesicherte Bankschuldverschreibungen – bieten eine höhere Rendite als Bundesanleihen und weisen eine sehr hohe Sicherheit auf
Langfristige Vermögensbildung – Sachwertanlage mit Inflationsschutz, die sich bewährt hat und hohe Kapitalbindung aufweist
Hedge gegen Krisen – kein laufender Ertrag, geeignet als Ergänzung im Portfolio
Langfristig stabil und kurzfristig schwankungsanfällig: kostengünstige Diversifizierung über zahlreiche Firmen
Bei hoher Bonität handelt es sich um ein kalkulierbares Risiko – die Rendite liegt über der von Staatsanleihen, eine Streuung über verschiedene Emittenten wird empfohlen
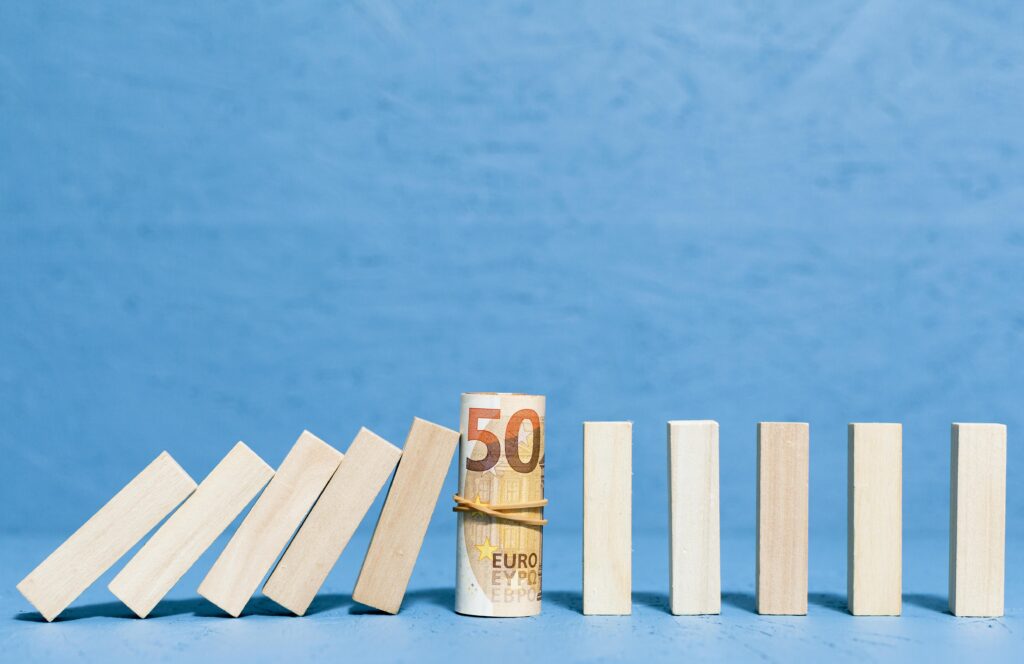
Das am meisten unterschätzte Risiko bei scheinbar sicheren Anlagen ist die Inflation. Bei einer Inflationsrate von 3 % und einem Festgeldkonto mit 1 % Verzinsung verliert das angelegte Geld real 2 % pro Jahr, obwohl der Nominalwert stabil bleibt. Was auf dem Papier sicher aussieht, entpuppt sich in Wirklichkeit als schleichendes Verlustgeschäft. Dieses Phänomen betrifft klassische Zinsprodukte strukturell, nicht als Ausnahme.
Viele unterschätzen, wie stark Zinseszins wirkt – oder wie sehr Inflation und Steuern euch bremsen.
| Jahr | Start | Einzahlungen | Zinsen | Ende |
|---|---|---|---|---|
| 1 | 50.000,00 € | 2.400,00 € | 13.888,62 € | 66.288,62 € |